系统安全研究团队 OH Sunghyeok 研究员
引言 IMO在 2023 年《 Revised GHG Strategy 》中明确提出 2050 年左右实现Net-Zero,而 IMO Net-Zero Framework(NZF)正是落实该目标的成套具体法规方案。
该框架于 2025 年 4 月在 MEPC 83 次会议获得通过,但在同年 10 月 MEPC ES.2 特别会议即将正式采纳前夕,各方协商暂停、休会一年。今年 MEPC 84 次会议虽持续研讨备选方案、开展谈判,但仍未能达成共识。本文基于 KR 梳理的谈判脉络,梳理 NZF 谈判陷入僵局的核心原因、目前各方提出的备选方案,并总结航运行业应对思路。
阻碍各方达成共识的争议点主要归纳为两大方面。
① 清洁燃料供给是否充足(可行性与实际性) 支持维持现行 NZF 方案的一方主张:只有释放强有力的监管信号,才能拉动清洁燃料投资、配套基础设施建设,即需求拉动逻辑。而要求修改方案的国家则指出供给端现实约束:零 / 低碳(ZNZ)燃料生产设施尚处于起步阶段,产能总量不足以完成 2030 年 GFI 目标;同时 LNG、生物燃料等过渡燃料极易达不到 GFI 限值,导致行业现实可行的减排手段受到挤压,引发担忧。
② RU 费用与基金架构是否公平(经济负担分摊问题) 支持方将 RU 收益视为支撑清洁燃料R&D与公正转型的稳定财源,配套基金更是小岛屿发展中国家参与谈判的先决条件;而反对方则存在多重担忧,强制购买未达标 Tier 1 所需 RU 实质上相当于全球航运碳税,超出 IMO 技术管辖范畴,同时存在公平性隐患,在未能保障小岛屿发展中国家顺利获取基金的情况下,物价与运费上涨压力将向外转嫁,加之零低碳燃料供应及基础设施短缺之际 GFI 限值过于严苛,预计至 2035 年规模最高可达 3000 亿美元的罚金会让中小型船东与不定期船运营方承受失衡负担,并且整套制度设计尚未成熟,机制或将偏向惩罚管控而难以激励创新,SU 到期造成政策弹性下降、LCA 默认值、基金治理等诸多未确定事项进一步加大落地实施的不确定性。
除此之外,全球统一法规与区域性法规之间的协同性问题同样突出。即便 NZF 正式生效,欧盟 ETS、海运燃料法规(FuelEU Maritime)并不会自动废止。因此不少声音提出,在 NZF 采纳的同时,必须同步增设协调、兼容区域性法规的条款。
受上述多重分歧影响,各国未能达成一致,陆续推出两条不同路线的替代方案。
两大替代方案 方案 1:日本提案 :在现有框架基础上局部调整
日本提案重点回应 MEPC ES.2 会议提出的两大核心顾虑,属于修订方案: • 减轻资金压力:剩余额度(SU)适用范围从 Tier 2 拓展至 Tier 1;当 SU 额度不足时,可以选择以 “自愿资助航运产业扶持项目” 替代强制购买 RU。
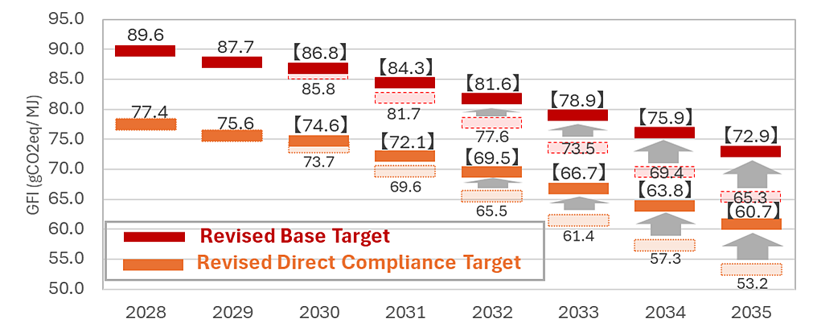
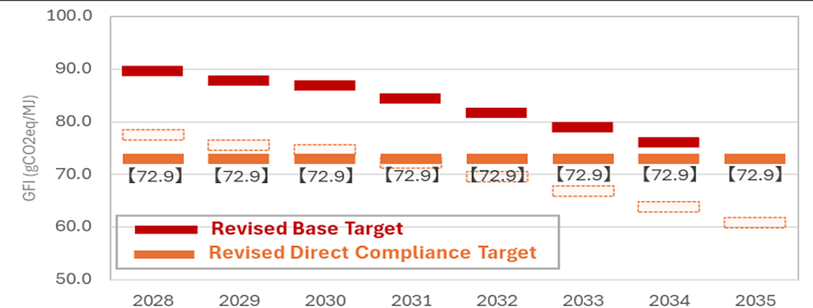
• 调整目标强度:现行 NZF 设置两套 GFI 减排目标(基准目标 Base Target、直接履约目标 Direct Compliance Target), 日本提案主张适度放宽两套目标限值, 并同步提出两套细分方案。
◦ 减排路径缓和方案:结合 2024 年运输需求、2031 年后能效提升 15% 的预期,渐进式下调 Base Target 与 Direct Compliance Target 减排要求。
[Source : MEPC 84-7-49]
◦ 强化前期激励方案:2028–2035 年 Direct Compliance Target 固定为 72.9 gCO₂eq/MJ; 前期区间(2028~2029年)标准相对严格,鼓励行业尽早引入过渡燃料,后期逐步降低履约压力。
[Source : MEPC 84-7-49]
该方案的意义在于保留现有 NZF 架构,无需承担较大重谈压力即可提升达成共识的可能性;取消强制性基金出资,缓解反对方的顾虑;扩大过渡燃料的应用空间。但短板在于,财政机制弱化可能会与支持原有方案的阵营产生冲突;GFI 指标放宽会带来监管信号弱化的问题,或将造成清洁燃料投资与基础设施建设推进迟缓,同时也会招致批评,认为该方案偏离《巴黎协定》1.5℃温控路径。
替代方案 2:利比里亚等国 ‘Pragmatic Proposal’:重构整体架构 如果说日本提案属于局部调整,那么该提案则是对整体架构重新设计,运行机制分为 3 个阶段:
1. CVF—— Candidate Viable Fuels (纳入监管的燃料品类)筛选:只有同时满足以下三项标准的燃料才可纳入 CVF。经济性(Affordability):相较基准燃料价格增幅不超过 15%;可得性(Availability):市场占有率 5% 以上,且全球 7 大海运主要区域中至少 5 个区域可在 2500 海里范围内完成加注;可规模化(Scalability):成熟燃料市场占比达到 5% 以上,或是新兴燃料复合年增长率(CAGR)达到 5% 以上
2. 设定 GFI 基准:起点为当前在用各类燃料按市场占比加权计算得出的 GFI 最大值(GFI Max);终点为市面上已商用、清洁度最高燃料的 GFI 最小值(GFI Min)。两个数值之间按照 30 年周期线性递减,且每 5 年开展一次重新评估,纳入新增燃料以及市场变动带来的影响。
3. 合规机制(Compliance):未达标的船舶可通过 SU 额度的累积、交易、拆借完成合规;若问题无法解决,将限制签发合规确认书(SoC)。没有有效合规确认书的船舶,将面临港口国监控(PSC)实施的船舶滞留、拒绝靠港处置。该方案的核心特点是不靠金钱处罚,而是通过限制船舶正常营运来实现强制约束力。
成员国三大阵营 尽管 MEPC 84 会议未能达成共识,但各成员国立场分化为清晰的三大组别:
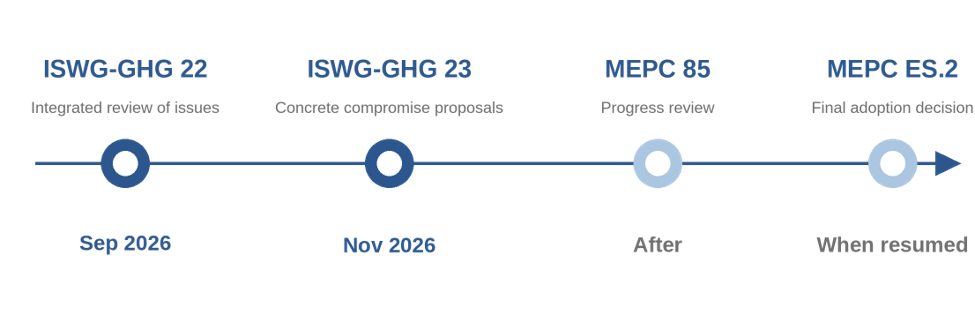
后续日程与发展情景本次授权任务(ToR)并未将讨论范围限定在特定提案,允许各方自由提交替代方案与新提案,因此除日本、利比里亚提案之外,仍有可能出现第三、第四套备选方案。
关键点在于:即便 IMO 各方迟迟无法达成共识,也不会出现监管真空。欧盟 ETS 自今年起开始执行 100% 提交碳排放配额的义务,FuelEU Maritime 法规管控力度逐年加码;英国今年也将海运行业纳入本国 ETS 管控范围。IMO 谈判越是拖延,就越容易形成各港口执行不同标准、报告体系、成本架构的碎片化局面。与此同时,绿色航运走廊、清洁燃料供给合作联盟、氨 / 甲醇示范项目这类市场主导的倡议,加上货主、金融机构提出的 ESG 要求,也在独立推动清洁燃料市场发展。
结语 无论哪一种发展情景,最终目标都是实现 2050 年净零排放。短期减排力度的放缓,最终会转化为未来更为严苛的管控压力。因此,当下的过渡期不应被视作充满不确定性的阶段,而应当理解为迈向长期减排体系的准备期。
站在行业视角,这带来两大课题:船企一方面需要应对碎片化的区域性法规,另一方面还要响应市场催生的清洁燃料诉求。对此需要制定灵活的燃料组合策略。不同提案落地,会使得优势燃料品类、转型时间窗口发生改变,因此要提前布局 LNG、生物燃料、甲醇、氨气等多种技术路线,做好预案,以便快速应对各类结果,这是重中之重。
KR正密切关注这一变革转折点。后续的 ISWG‑GHG 工作组以及 MEPC 会议,不只是普通的会议日程,更是决定 NZF 最终形态的关键节点。KR 计划提前分析每一次会议的提案、授权任务(ToR)的变动以及各成员国阵营立场变化,帮助船企与行业提前规划不同情景下的燃料选型、营运方案,以及认证、报告体系搭建。不要坐等制度落地,提前读懂变革趋势、主动布局,就是企业的核心竞争力,KR 愿成为行业开展相关筹备工作的合作伙伴。
|